13 岁的时候,我有幸跟着我伯父学摄影,从此我爱上了拿着相机到处拍照的日子,任何学校或乡下主办的摄影活动,基本上都能看到我的踪影。
就这样过来三年,也因为热爱摄影,再加上我喜欢看 TVB 连续集的关系,我那时希望长大有能做一名导演,把漂亮美丽的画面都记录下来。
我把这个意愿告诉我妈妈,但她的一句话打沉了我,她说: “做导演?怎么找吃啊。”
当然,年少无知的我,那里可能完全明白妈妈的意思,我顶多只是认为妈妈不同意而已。
那好吧,反正这个世界也不是只有一个行业,所以我就开始寻找其他兴趣,也在我17 岁左右,我爱上了玩电脑,不只是玩,我还和一群朋友开始研究和解决电脑的问题,无论是软件或硬件的问题,我们都能废寝忘餐的工作。
我们不只是为自己解决电脑问题,凡是朋友有难,我们都出手相助,只要事后请我们吃一餐就算是扯平了,也因如此,当时家乡的电脑店极度不喜欢我们,哈哈哈。
过后,我延续电脑使命,到美国就读 Computer Science,花了四年的光阴,我终于拿到了学士学位。
基于爸爸妈妈都在马来西亚,所以毕业后我就回国了,那时是 2003 年年头,经过几个月的找工日子,我在 Megasteel 找到一份 System Engineer 的工作,主要就是管理那里的 Automation System。
我很努力的工作,大概工作了两年,也在我接触股票半年后,我开始意识到,我其实,并不是那么喜欢电脑的,原来,我更加喜欢股票。
那,怎么好呢?
我花了四年读大学,做了两年工,上司也很赏识我,给我当个 Leader,眼看我的前途无量,但我却发现自己心不在电脑行业里。
一如以往,我让自己冷静下来,独自的思考一番,衡量所有选择的利与弊,从众多的选择里,我总结出两条路出来:
1. 去深造,拿一个金融相关的文凭,然后转行。
2. 继续做电脑相关工作,把赚到的钱拿来投资股票。
很明显,最后我选择了第二条路,原因很简单,第一,我不讨厌电脑工作,第二我一样能利用晚上的时间来研究股票,把深造的资金用来投资,可能还能加快我财务自由的速度,再说,转行了也未必是我想要的生活。
当然,我觉得任何的选择都没有对与错,而当时我做了这个决定,无论是好与坏,我都需要为自己的决定负责任。
就这样的,我熬过了 11 年的电脑生涯 (换过几份工),打工方面,我的成绩其实一点都不差,我从一名工程师,变成了现在的一位经理,这可能是很多人梦寐以求的职位,但我知道,我的重心并不在那里,股票投资才是我真正向往的方向。
无论是打工还是股票投资,这 11 年里,我都累积了很多经验,有甜蜜的,也有痛苦的,我知道往后还有很多挑战等着我,我相信,我一定能坚持下去,我一定能走到我想要去的地方,而我希望在我年老的时候,我能很自豪的告诉我的后代,虽然我是一位普通的股票投资者,但我却因为股票,走向了成功,度过了一个精彩的人生。
~乡下佬~
27.06.2015
FB 链接: https://www.facebook.com/permalink.php?story_fbid=10155671006040328&id=432221245327
Showing posts with label 股票投资之路. Show all posts
Showing posts with label 股票投资之路. Show all posts
Saturday, 27 June 2015
Friday, 27 February 2015
股票投资者的专业
股票投资是一个蛮有趣的行业,基于我们时不时需要分析不同的公司,所以我们也因此认识到很多不同的行业,但有一点要搞清楚的,无论你的分析多么的精彩,你的看法多么的深入,你还是该行业的外行人,想要得到一个行业的“专” 至少要十年,只是看一些资料,加入自己的想法,少了经验的支撑,我们不可能做到该行业的 “专”。
股票投资者就有这一个毛病,看了一些资料就认为自己比该行业的专业还专业,比该行业的老大还要懂得该行业,难听的说,说到油棕,你不如李深静,说到赌业,你不如林国泰,说到房产,你不如刘启盛或梁海金 。。。。。
那股票投资者的定位是什么?
基本上,我认为股票投资者在投资前,需要留意几个方向:
1. 在整个经济里,该行业是看上? 还是看下?
举一个例子: 现在美元走强,我们就需要留意能赚取美元的公司,出口业如家私,电子产品。当政府推动经济,有热钱流入时,建筑业和房产业将会是受惠者,如此类推。
2. 该公司有没有赚钱?
这个问题我还会分为三个部分:
该公司以前赚钱吗? (这个是问爽的,其实,公司以前赚钱并不代表未来也赚钱,哈哈哈)
该公司现在赚钱吗? (这个其实也不是很重要,但现在的盈利能让我们计算一些数据)
该公司未来赚钱吗? (这个很重要,需要一些知识和个人的判断力)
3. 该公司有没有被低估?
判断被低估的方式有很多,有简单的,有复杂的,我比较倾向简单的,在过滤的时候,我会以 PE 来做衡量点,少过 10 的公司我会特别注意。
股票投资者应该要有自己的切入点,不要踩过界,专业的事情就交给专业人士吧,我们需要的是在大环境和数据的范围里打滚,在经济和上市公司的中间里生存,搭个顺风车,让我们的资产被增值。
这就是我心中股票投资者的定位,股票投资者的专业,我本来想说多一些的,但有点赶时间,就说到这里吧,星期六的早上,大家好,过得开心一点哦。
~乡下佬~
07.02.2015
https://www.facebook.com/permalink.php?story_fbid=10155106731980328&id=432221245327

闲聊
有一天,乡下佬巧遇到一位做棕油生意的朋友,我们开始聊起了油棕的事宜,聊了一下子,过后我就和乡下婆回家了,在回家的路途中:
乡下婆: 你聊起油棕有文有路哦,一点都不像外行人。
乡下佬: 这就是股票投资者的好处之一,因为研究了很多不同的公司,自然对很多行业都有少许的认识。
乡下婆: 一般的股票投资者都不会像你那样努力去研究,与其说你是股票投资者,不如说你是股票研究生。
想一想,股票研究生,又说得几贴切一下哦,哈哈哈。
~乡下佬~
15.01.2015
https://www.facebook.com/permalink.php?story_fbid=10155026040800328&id=432221245327
乡下婆: 你聊起油棕有文有路哦,一点都不像外行人。
乡下佬: 这就是股票投资者的好处之一,因为研究了很多不同的公司,自然对很多行业都有少许的认识。
乡下婆: 一般的股票投资者都不会像你那样努力去研究,与其说你是股票投资者,不如说你是股票研究生。
想一想,股票研究生,又说得几贴切一下哦,哈哈哈。
~乡下佬~
15.01.2015
https://www.facebook.com/permalink.php?story_fbid=10155026040800328&id=432221245327
Friday, 9 January 2015
兴趣
很多人问过我,为什么不创业?为什么不投资房地产? 也有人问我为什么不学技术分析?
其实,这是有原因的,而且是一个很简单的答案,我选择股票投资不
既然我能在有兴趣的领域里赚到钱,那我又何苦去碰我没有兴趣的东
我就是这样的一个人,简单,怪烂,加固执,正所谓,人各有志,我
~乡下佬~
06.01.2014
FB 链接: https://www.facebook.com/permalink.php?story_fbid=10154993261640328&id=432221245327
其实,这是有原因的,而且是一个很简单的答案,我选择股票投资不
既然我能在有兴趣的领域里赚到钱,那我又何苦去碰我没有兴趣的东
我就是这样的一个人,简单,怪烂,加固执,正所谓,人各有志,我
~乡下佬~
06.01.2014
FB 链接: https://www.facebook.com/permalink.php?story_fbid=10154993261640328&id=432221245327
Sunday, 21 December 2014
美国与股票
1993 年,妈妈跟着会投资股票的世叔买入了少许的 UMCCA,基于得到大牛的帮助,妈妈赚到了一点小钱。
妈妈把赚到的钱拿去旅行,就这样,我们一家开开心心的去了美国度假。
乡下的我第一次到西方国家,见识到他国的繁荣和进步,内心变得相当彭拜,从小毫无大志,不爱念书的我也开始有了人生第一个目标,那就是到美国升学。
我一直都不知道原来是股票让我们踏入了美国,直到几年前妈妈把这个故事告诉我,我才突然有被电击的感觉,原来在1993 年,我已经与股票结下了情缘,也因如此,她,改变了我的一生 !!!
~乡下佬~
05.12.2014
FB 链接:https://www.facebook.com/432221245327/photos/a.10152024223350328.895751.432221245327/10154862965300328/?type=1
妈妈把赚到的钱拿去旅行,就这样,我们一家开开心心的去了美国度假。
乡下的我第一次到西方国家,见识到他国的繁荣和进步,内心变得相当彭拜,从小毫无大志,不爱念书的我也开始有了人生第一个目标,那就是到美国升学。
我一直都不知道原来是股票让我们踏入了美国,直到几年前妈妈把这个故事告诉我,我才突然有被电击的感觉,原来在1993 年,我已经与股票结下了情缘,也因如此,她,改变了我的一生 !!!
05.12.2014
FB 链接:https://www.facebook.com/432221245327/photos/a.10152024223350328.895751.432221245327/10154862965300328/?type=1
Wednesday, 8 October 2014
完美
每个人都有优点和缺点,不得不承认,人是没有完美的,公司也是如
~乡下佬~
30.09.2014
FB 链接: https://www.facebook.com/permalink.php?story_fbid=10154623604125328&id=432221245327
~乡下佬~
30.09.2014
FB 链接: https://www.facebook.com/permalink.php?story_fbid=10154623604125328&id=432221245327
Monday, 14 April 2014
Megan 一役
我是在 2004 年 8 月开始我的股票投资之路,到了 2006 年左右,我从 8k 前辈那里认识到 Megan 一股,经过一轮的分析和研究,我认为生产 Blu-ray 是有前景的,再加上那时东南亚并没有任何一家公司生产 Blu-ray 光碟,我断定 Megan 必定能因为 Blu-ray 业务赚大钱。
当时 Megan 的股价很低,大概在 RM 0.60 左右,以一年赚 RM 0.30++ 的 EPS,PE 才 2 而已,这是相当的吸引人。
注: 这篇文章提到的数字只是我以记忆写出来,和真实的数字可能有差异
从 2006 到 2007 之间,我把所有储蓄都丢进 Megan 里,同时,基于我对于 Megan 信心十足,我把其他股都卖了换成 Megan,这真的可以说是集中投资,我尤其记得当时收到 Bursa Malaysia 的 statement 的时候,除了 Megan 就只有 500 股的 QL。
那时的我,只懂得向前冲,我省吃俭用,把剩下的钱都拿去投资股票。
当我看到想买的东西,我忍住不买,把钱拿去买 Megan。
当我看到想吃的美食时,我忍住不吃,把钱拿去买 Megan。
当我看到朋友都出国旅行时,我忍住不去,把钱拿去买 Megan。
每天的工作就是计算 Megan 能帮我赚多少钱。
到了 2007 年,Megan 被拆穿做假账,所买的 Blu-ray 机器都是骗人的,这样的消息一出,股价直接插水,我的心更是被利刀割了一下,这个打击,让我沉默了两个星期。
基于我对于 Megan 的不知所措,加上无知的等待白武士,我一直持有 Megan 到停牌为止。
在 Megan 一役里,我犯了很多人为的错,做了很多不应该的决定,无奈,当时的我确实经验不足,分析能力又差,又过分的自信,就因为自己的错让我和老婆 4 年的储蓄付诸流水。
但,这也不是我最大的打击,在一无所有的时候,妈妈告诉我不能再帮我照顾小公主 (当时小公主是由妈妈在家乡看顾的)。没办法啦,我唯有在吉隆坡找托儿所,看过了几家托儿所后,我和老婆都不满意,我们都认为孩子在托儿所长大是不理想的,也不是我们想要的东西,所以,我做了一个很大胆的决定,当时我是这样告诉老婆的:
乡下佬: 不如你辞职在家看顾小公主吧
乡下婆: 可是目前我们的财务状况,再加上你的薪水不高 。。。。(犹豫中)
乡下佬: 只要你愿意,钱方面的事情由我来烦,我保证让你们过一个好的生活。
乡下婆:好吧
我到现在都非常感激老婆的一句 “好吧”,因为这句话让我们的孩子拥有了快乐的童年,也显示了老婆对于我的信任。我感恩老婆愿意放弃她的事业,在家做一位黄脸婆,没有了她,也没有了今天的乡下佬。
打击总不会那么快就完结的,适逢那时我要搬新家,不善于理财的我又做了很多错误的决定,过分的消费让自己陷入了负债累累的状况。
正所谓,“前有障碍,后有追兵”。
当我冷静下来,我做了一个总结,其实当时也只不过是三个问题而已:
1. 负债累累
2. 收入不高
3. 没有储蓄
既然知道了问题是什么,就要想办法解决,我第一件做的事情就是换一份收入高的工作,也就是我现在做着的空中飞人工作,因为当你飞来飞去的时候,你将会有额外的津贴,就这样,问题 2 解决了。
这个时候,我遇到了 2009 年的牛市,我看准熊市已经结束,小牛即将来临,我把剩余的资金拿来投资,经过几个月的打拼,我把问题 1 也解决了。
过后顺着小牛的列车,我的资产一再增值,我把部分资金抽出来,问题 3 也解决了。
可能是上天怜悯我这位乡下佬吧,我在 Megan 后的一年左右解决了我的财务问题,同时,我也拥有了比我 2007 年时大两倍的股票组合。
Megan 一役对我来说很重要,因为这不只是让我的投资观更上一层楼,这一役更让我的理财观,人生观和价值观有所改变,人生无 Take 2,但如果真的有的话,我也愿意在 Megan 上再撞一次。
很多小伙子害怕失败,恐惧失去金钱,所以不断的寻找明师明路,希望让自己的人生道路顺畅无阻。
怕这样,怕那样是难以成功的,以我自己的经历,我可以告诉你,这个世上最大的错误就是没有犯错,因为在犯错的过程中,你得到的知识和经验是别人无法传授于你的,你越年轻遇到挫折,失去的资金是最少的,复原的的速度也是最快的。
犯错并不可怕,只要犯错了懂得检讨,避免以后再犯同样的错,那就好了。
这个世上真正赚钱的不是你银行里的数字,而是在你脑里的东西,那些东西,能够帮你把金钱吸进你的口袋里,所以,与其在意那堆数字,不如花时间来磨练你的脑袋,那还来得更加实际和有用。
~乡下佬~
15.04.2014
Wednesday, 9 April 2014
钱赚钱
有一位安第,她的孩子现在读着小学,她打算当孩子长大后,送到国外的大学念书,同时,她也深知以打工的方式是无法完成这个愿望,所以她就在家乡买了一间房子,准备以后需要用到钱的时候,把房子卖掉,那就有资金给孩子读书了。
安第在无意中进入了投资的世界里,而在这个投资的方案里,还有其他重点需要衡量,并不只是单纯的供家,租出去,卖掉那么简单,里面还涉及:
1. 每月的贷款供期
2. 房子的维修费
3. 日后房子的增值能力
4. 租客的问题
等等,等等 。。。。。。
如果其中一点出了问题,那孩子的学费不是冻过水?
话虽如此,我个人倒是蛮赞赏安第的做法。
去年 8 月,我发表过一篇短文,里面是这样写的:

"人生,难免就是要面对很多金钱的问题,柴米油盐酱醋茶,哪一样不是需要金钱来购买,也因如此,致富变成了我们必需要做的事情。
财富,虽然在一个离我们很远的地方,但,我们要明确的知道,要致富只有两条路可走,那就是创业或投资。
无论你喜欢还是不喜欢,你都需要二选一,不然,财富就离你越来越远。"
致富 -- 未必是指你要拥有千万身家,亿万身家,用简单的角度来看,我认为致富是指你拥有了一个能让你没有金钱烦恼的数字,而这个数字的多少就视乎个人的家庭而定。
你可以说你不爱钱,不喜欢钱,也可以说你不注重钱,但,你不能否认你需要钱,只要你还活着,你就需要用钱,要用钱,你就需要赚钱。
在我的观点里,致富只有两条路 -- 创业或投资
创业成功者,他们懂得用 “钱” 请人来帮他们 “赚钱”。
投资成功者,他们懂得用 “钱” 购买资产来帮他们 “赚钱”。
简称: 钱赚钱
假设有一天,你不需要做任何东西,你的资产或资金还是不断地扩大,那你就算是拥有了钱赚钱的能力。
无论是创业也好,投资也好,刚起步的时候都需要付出大量的努力,慢慢的累积该方面的知识和经验。
“天下没有免费的午餐” ,也没有 “天生会走路的孩子”,每个人来到这个世上都是白纸一张,要在这张纸上画什么,完全由你自己决定。
很多网友短讯告诉我,说自己的英文不好,又没有财务知识,所以都看不懂上市公司的公告,年报和季报。
我想要告诉你们,没有人天生就会英文,也没有人天生就会财务知识,只要肯学,一定会学得懂的,问题就是你有没有要学习的决心而已。
网上有很多乐意帮助新人的大大,只要你们肯踏出第一步,我相信一定会有人愿意在后面扶你一把的。
要致富就要懂得钱赚钱,如果今天的你还未开始,那是不是应该考虑动一动呢?
~乡下佬~
10.04.2014
FB 连接: https://www.facebook.com/432221245327/photos/a.10152024223350328.895751.432221245327/10153983795430328/?type=1&stream_ref=10
安第在无意中进入了投资的世界里,而在这个投资的方案里,还有其他重点需要衡量,并不只是单纯的供家,租出去,卖掉那么简单,里面还涉及:
1. 每月的贷款供期
2. 房子的维修费
3. 日后房子的增值能力
4. 租客的问题
等等,等等 。。。。。。
如果其中一点出了问题,那孩子的学费不是冻过水?
话虽如此,我个人倒是蛮赞赏安第的做法。
去年 8 月,我发表过一篇短文,里面是这样写的:
"人生,难免就是要面对很多金钱的问题,柴米油盐酱醋茶,哪一样不是需要金钱来购买,也因如此,致富变成了我们必需要做的事情。
财富,虽然在一个离我们很远的地方,但,我们要明确的知道,要致富只有两条路可走,那就是创业或投资。
无论你喜欢还是不喜欢,你都需要二选一,不然,财富就离你越来越远。"
致富 -- 未必是指你要拥有千万身家,亿万身家,用简单的角度来看,我认为致富是指你拥有了一个能让你没有金钱烦恼的数字,而这个数字的多少就视乎个人的家庭而定。
你可以说你不爱钱,不喜欢钱,也可以说你不注重钱,但,你不能否认你需要钱,只要你还活着,你就需要用钱,要用钱,你就需要赚钱。
在我的观点里,致富只有两条路 -- 创业或投资
创业成功者,他们懂得用 “钱” 请人来帮他们 “赚钱”。
投资成功者,他们懂得用 “钱” 购买资产来帮他们 “赚钱”。
简称: 钱赚钱
假设有一天,你不需要做任何东西,你的资产或资金还是不断地扩大,那你就算是拥有了钱赚钱的能力。
无论是创业也好,投资也好,刚起步的时候都需要付出大量的努力,慢慢的累积该方面的知识和经验。
“天下没有免费的午餐” ,也没有 “天生会走路的孩子”,每个人来到这个世上都是白纸一张,要在这张纸上画什么,完全由你自己决定。
很多网友短讯告诉我,说自己的英文不好,又没有财务知识,所以都看不懂上市公司的公告,年报和季报。
我想要告诉你们,没有人天生就会英文,也没有人天生就会财务知识,只要肯学,一定会学得懂的,问题就是你有没有要学习的决心而已。
网上有很多乐意帮助新人的大大,只要你们肯踏出第一步,我相信一定会有人愿意在后面扶你一把的。
要致富就要懂得钱赚钱,如果今天的你还未开始,那是不是应该考虑动一动呢?
~乡下佬~
10.04.2014
FB 连接: https://www.facebook.com/432221245327/photos/a.10152024223350328.895751.432221245327/10153983795430328/?type=1&stream_ref=10
Thursday, 4 April 2013
大选风暴
这是我 02-04-2013 写的文章,原文在:
这几个月来,我们不断地听到解散国会的谣言,今天又来一椿,看来唯有等到首相宣布真正的大选日期时这些谣言才会消失。
谣言,我们可以听听就好,但身为股票投资者,我们必须为这个大选做好准备。
犹记得 2008 年的大选,所有投资者都没想到民联会意外的得到多个席位和州属,这个突来的转变使到手上有票的投资者都惊慌的抛售,当中包括外资,本地基金和散户,我个人不太记得那时股市调整了多少点,大概是 RM 13 的 Public Bank掉到 RM 11 左右。
回看这个经历,当时不只是国家的政治不稳定,在外头的欧美国家也一样面对着金融风暴的入侵,内忧外乱的情况下,股市应声下跌,这是非常的合理。
受过了 2008 的历史洗礼,这一次投资者变得了非常的谨慎,在谣言满天飞的情况下已经开始脱售手中的股票,希望在股市大崩盘的时候能捡到便宜货。
股市崩盘?有可能吗?
我觉得可能性非常的小,观看 3 月时大部分公司公布的业绩,很明显的,多数的公司做得比去年更加出色,盈利也有所增长,也就是说,经济本身并没有出现风暴的迹象,如果真的经济出了问题,公司们一定是首当其冲的,业绩一定受损,但,目前看不到有这个现象。
撇开这点不看,本地基金和散户在这几个月几乎是净卖家,只有外资在不断地接纳。
注:所谓的净卖家是指卖股票的交易金额大过买的金额。
我不知道外资为什么在那么动荡的时候不断地买入马股,看来他们对大马的公司信心十足。
少了本地基金和散户的配合,单单要靠外资来个大崩盘是不太可能的,所以,我估计就算股市有动摇,也只会是微小的下调,可能在 10% 到 20% 左右吧。
而
且我认为股市也不一定是下调的,上调的可能性也是存在,情况可以分为两种,大选结束后,如果是民联执政,那就会出现政权转换的过渡期,大型的计划也可能重
新规划,基于这个因素,一般上外资都会撤资,然后保持观望的态度,但,不要忘记本地基金和散户的弹药可以很充分哦,外资跑,本地投资者接,情况应该不会太
过恶劣。
另一个情况就是国阵继续执政,那一切计划就会继续跑,也没有所谓的过渡期,那,本地基金和散户就会开始扫货,不排除外资也会继续买进,这个情况一旦发生,大马隐藏很久的大牛可能会被唤醒,也就是说股市会上调。
简单的分析了整个局势后,看来情况并不会太过严重,那之前清货等时机的投资者是不是判断错误?
我想这个问题也只有几个星期后才会有答案。
从以上的分析来看,这个大选并不会导致股市崩盘,顶多只是来一个调整。
如果是上调,其实我们能做的也不多,那就说说下调吧,股市一旦出现下调,也意味着我们会有捞低的机会,要捞低就要有本钱,所以我觉得只有两个做法。
第一个:
持有的股票不动,然后再准备一些后备弹药,当股市下调时就买入,拉低我们的平均价,以目前的情况来看,再加上下调空间不大,所以这个方法是为上策。
第二个:
卖掉一部分的股票,然后当股市下调时就买入,拉低我们的平均价,这虽然不是很好的方法,而且风险也比较大,但,在资金不足的情况下,这个方法可以一试,如果成功捞低,那么我们的成本就会拉低。
如果是采用第二个方法,我个人建议不要卖股超过 50%,也就是说,现金和持股比率在 50:50 就好。
大选将至,无论我们是看对还是看错,结果都会是一个很好的经历,保持自己的策略,坚持自己的方式,大家一起去学习吧。
注:以上的一切都是我个人的分析,再加一些愚见,所以,看看就好。
Thursday, 14 March 2013
自住房产 (上)
在大马的资本社会里,有两样我们无法避免的负债,一是 “车款”,二是 “房贷”。
少了车子,我们有如断了翅膀的小鸟一样,寸步难行。
少了房子,我们就没有了一个遮风挡雨的温暖窝。
中国人的观念,“家”占了一个非常重要的位置,而在这个家的建立上,除了需要家人之外,另一个不能忽略的就是房子,也因如此,房屋是我们一生人必须拥有的其中一个资产。
犹记得我在新加坡上 T Harv Eker 的课程时,旁边坐着一个 60 岁左右的老伯,我和他聊了一阵子,很意外的,他告诉我他的梦想是拥有一间属于自己的房子,能和家人住在一起,我不太清楚新加坡的房产,我只知道那里的房产价格是有一定的高度,听到老人家那么说,心中难免感觉酸溜溜的。
听起来有点感触,无奈,这个残酷的资本社会就是如此的在运作,身为马来西亚人,我们已经算是比较幸运的一群,虽然大马的房价在这几年来不断地飙升,起的速度就像是赛跑一百米一样的迅速,但是只要我们肯努力,我们还是有能力拥有自己的房子。
购买房子的 “目的” 和 “观念”
首先,我们要搞清楚购买房产是为了什么目的: 自住?投资?
因为不同的目的也有不同的结果和方向,所以在购买房产的第一件事情就是要了解我们购买房产的意愿。
基于我本身没有任何房产的投资经验,我个人也不打算向这方面发展,所以我最多只能分享我对于自住房产的看法。
以家为重心的人会过于重视自己的房子,因为那是属于一家人的安乐窝,往往会有一个错误的观念,就是认为购买房子是一生一世的事宜 (一生只做一次的事情),更有很多人把购买自住房产当成是人生中最重要的投资,在这个观念的推崇下,我们会开始变得非常挑剔,左选右选,就是不希望自己把一生最重要的投资给搞垮了。
有时算得多并不代表一定准确,往往对房屋非常挑剔的人都买不到房子,结果到了 N 年后,房产的价格越飙越高,自己还是被逼向别人租房子,可悲。
我认为只要是涉及金钱的项目都需要有正确的观念,而在购买自住房产时,我主张不要有 “一生人只买一间房子”或 “自住房产是人生中最重要的投资”的观念。
在没有一生一世的承诺下,我们寻找房子也变得轻松了很多。
计算月供房贷
购买自住房子应该以本身的经济能力作为首要的考量,把收入的一部分资金用于房子上,然后扣除所有生活费用后,其余的就应该用于投资,为自己的未来铺路。
过后就是要计算自己的贷款承担能力,我个人觉得房贷最好是不要超过家庭收入的 20%,20% 只是我个人的理想比率,我认为房贷要维持在这个比率才能使到我的家庭财务稳定,让我有剩余的资金做其他的事情。
假设一个家庭的收入为 RM 7000 (扣除公积金和税务后的收入),20% 就是 RM 1400。
也就是说这个家庭能拿出每个月大约 RM 1400 来作为房贷供款,知道了这个数字后,我们就能大概计算我们能力范围里能承担的房子价格。
我做一个简单的例子来讲解:
Interest rate: 4.5%
Loan Period: 30 Years
Loan Amount: RM 280,000
Monthly Installment amount: RM 1418.72
网上有很多不同的 Loan Calculator,我们只要输入一些基本的数据就能计算每个月的供款,计算房贷绝对不会是一个难题。
以上只是一个非常简单的例子,而且是还未加入律师费,头期和 MRTA等的计算,所以和真实的个案会有一定出入。
待续 。。。
Tuesday, 18 December 2012
我的投资之路
2004 年 8 月的某一个星期六,我如常和老婆去吃早餐,吃了早餐后,我们就随意开车在附近兜兜风。
就在一个交通灯的前面,我看到一间刚开张的店铺,好奇心的推动下,我看一看招牌,上面写着 OSK 这三个英文字母。
那时我是一位股票白痴,对股票的事物一无所知,我只知道 OSK 是可以开股票户口的,我甚至连CDS Account 都不知道,就这样,我跑了进去,看到一位亲切的员工,我问道:“这里有得开股票户口的吗?”
员工点一点头,过后就开始帮我办理注册 CDS Account 的手续。
当手续完成了后,员工说他们还未开张,要等到星期一后才会真正的帮我注册,我突然醒了一醒,我居然忘记了今天是星期六,哪有股票行星期六开工的,难怪店里都没有人。
其实这间 OSK 在准备着开张的事宜,我没想太多就冲了进去开户口,人家开张那么忙碌还要招待我,真的是过意不去,也因如此,我成了这间 OSK 分行的第一位顾客,我的账号也是天字一号。
开了户口后,第一件事当然是想一想要买什么股票,我翻开报纸看一看财经新闻,突然间在我脑里闪过一个公司的名字,叫做 Perisai。
好吧,就选这个股作为我的头一炮。
我还记得当时我以 RM 0.68 进了 1000 股,一个星期后我以 RM 0.78 卖了,结果赚了一顿饭的钱。第一次买股就赚到钱,让我兴奋不已,有一种飘飘然的感觉。
这个时候的我只是一位投机者,我不懂什么是股票投资,我不懂什么是基本面,也不知道投资股票是要做功课的。
卖了一个股,接着又买进另一个股,每天的工作就是盯着电脑里面的数字,真的是有够刺激的,我简直是变成了方展博二号一样。
就这样我过了大概半年之久的投机生活,赌博总是让你欢喜让你忧,我甚至疯狂到去背每间公司的万字,只要你给我一个股票的名字,我直接就可以把属于这间公司的万字告诉你,到现在想起也觉得不可思议,我的脑怎么可以记那么多无谓的东西。
我是一位务实的年轻人,我不喜欢找捷径,我喜欢一步一步迈向自己的目标,用自己的脚踏上成功之道,这是因为我不只是想要达成梦想,我更加享受步往成功道路的旅途中。
所以,这半年的投机生涯让我找不到踏地式的实在感,虽然看着自己的财富上上下下是一个很刺激的事情,但,我不应该沉迷在这些赌博中。
我下定决心要去寻找真正的投资之道,基于我是一位喜欢阅读书籍的人,当我有困难的时候,我会从书籍寻找方向和方法。
在寻找的当儿,我碰巧看到一本改变我投资观点的书,叫做 “与巴菲特同时买进 – The Buffetology”。从这本书,我第一次接触到什么叫做基本面分析,什么叫做 ROE,还有一大堆看不明白的股票词语。
一位股票投资门外汉,居然一天就看完了这本书,虽然我无法完全吸收书中的咨询,但也至少让我了解了基本的股票投资概念。
过后我再到书局去寻找其他大师级的投资书籍,如 Peter Lynch,Phil Town,Philip Fisher,Benjamin Graham 等等出版的书。
我发现了一个共同点,虽然每位大师的股票投资法都不同,但有一样东西却是一致的,那就是大师们都是注重公司的基本面,无论投资法有多么的不同,他们都是会去研究公司的生意,业绩,业务,管理层等等的基本条件。
阅读这些大师级的作品后,我开始对投资有了一个比较清晰的概念,但,毕竟里面用的例子都是美国的,如果要把同样的概念套用在大马的公司上,我还是无从入手,尤其是在做功课方面。
很幸运的,这个时候让我接触到冷眼前辈的 “三十年股票投资心得”,里面提供了很多大马公司为例子,我也顺着前辈给的例子开始慢慢的学习计算一些基本的财务数据。
这个基本的学习过程大概维持了一年左右,在这一年内,我看过了几十本投资书籍,我看过了几十间上市公司的资料,在做了那么多功课后,我很肯定的说,我懂得了一点皮毛。
我一直都认为,我们的教育系统最应该加入的学科是“成功学”和“投资学”,很无奈的,我们在学堂就是没有修这些学科,所以,在投资方面,大家都是从零开始的。
学堂没教不能成为我们放弃投资的借口,我坚信只要勤奋和努力,任何知识都一定能学会的,我就是凭着这股傻劲,踏上了我的投资之路。
“与巴菲特同时买进”和“三十年股票投资心得”不一定是最好的投资书籍,但是却是改变我投资方向和概念的书籍,我感恩在我迷失的时候遇到这些大师级的作品,如果没有了这些大师们的分享,我想我的投资道路可能会改写。
冷眼前辈是我最佩服的股票投资者,他不但在股票投资里获得了巨大的成就,更难得的是他无私的分享,试问大马的股票界里有谁没看过前辈的分享集。
前辈的无私分享深深的感染了我这位再平凡不过的股票投资者,这些年来我坚持要分享,无可否认,我觉得我是受了冷眼前辈的影响。

Sunday, 14 October 2012
什么是投资?
对于还未接触过投资的人来说,投资这两个字,既陌生,又难懂,有点像外星来那里传过来的文字一样。
哦,我能明白当我们接触一个陌生的行业或领域时的压力和陌生感,但,这不是我们止步的借口,每个人天生都不会走路,只有透过不断地尝试和学习,你才会懂得走,再精炼下去,你懂得了跑。
记住,在人生的道路上,我们会遇到很多难题,只要抱着积极乐观,不断地尝试和学习,我们会看到属于我们自己的春天的,哈哈哈,有点离题了。

要注意一点,我把财富这个字放在遥远的尽头里,也意味着,我们需要一步一步的累积,那才可能得到永恒的财富,所谓的一步一步不只是累积你的金钱,也包括累积你的知识和经验,无论是创业还是投资,这个过程少不了。
一个成功者是需要经过无数的锻炼才能形成的,没有人能一帆风顺的到达我们要到的地方,这也是人生有趣之处。
投资,简单说就是把你的 “钱” 放在一个地方,然后这个地方会帮你赚钱,再给你回报,也就是所谓的回酬。
当然,投资并不一定是稳赚,要切记,任何投资都有风险,有赚自然就有亏,如果有一天你遇到了亏损,不要气馁,因为在失败的同时你的脑里也累积了成功的种子,这个亏钱的经历将会是你将来赚钱的重要经历。
所以,投资的范围可是很广,任何我们身边看到的东西都有可能是一门投资,就连放钱在 FD (定期存款) 都属于投资的一环。
一般上,我们时常听到的投资莫过于股票,基金,房地产,黄金,外汇,古董,甚至是红酒都是,太多了。
如果你问我应该投资什么,我想我答不到你,因为我不会知道你喜爱什么,我会给你建议,就是从众多的投资工具中找到你喜爱的工具。
假设你根本没有一样是喜爱的,那,转一个角度,找你觉得不讨厌的工具,从而选择一样。
投资,是一门艺术,如果你只是为了赚钱而无法喜爱这个艺术,那,你很难持续的做下去。
问题来了,对于一个对投资不认识的人,要从一堆不懂的外星领域里选择一样确实很难,那如何是好?
我给你的个人建议,你先去了解股票,基金和房地产,因为这是大部分投资者都在做着的事情,而且这类投资有很多书籍,只要肯学肯努力,我想你不难找到相关的资讯。
举一个例子,股票投资,只要买一本冷眼前辈的 “30 年股票投资心得” 来看,看完后你绝对会对股票有一个基本的认识。
注: 看完一本 “30 年股票投资心得” 最多花你一个星期的时间,一个星期就能让你对股票投资有基本的概念,有何难?
如果连这个学习的 “心” 都没有,那,你还是把钱放在 FD 就好了,既简单又没有难度。
选择了一个你喜爱或不讨厌的领域后,那才是投资道路的开始,你需要花时间来做研究,不断地累积你的经验和相关知识,网上,书籍都有很多这些资讯。
千万不要认为投资是一门简单易懂的学科,因为这也是一个行业,要在一个行业从零到专业需要花上一万个小时,这是一个不短的时间,所以,只有透过不断地学习你才可能变成精。
再来就是资金的问题,如果只有少许的资金,那应该投资什么?
我个人认为,只要你对某个领域有兴趣,资金不会是一个问题,因为你可以用很多方法累积资金,就好像 Robert Kiyosaki 惯用的杠杆法则 (leverage) 就是其中一种,杠杆法则是用负债来增加个人资产的方法。
注:这只是举一个例子,我个人是不用杠杆法则的,也不想谈论 Robert 仔公司破产的事宜。
如果硬要在众多投资工具里找一个资金最少又能进入的,我觉得是股票,因为只要你有几十块,你就能进入股市了。
投资里,资金固然重要,但,另一样更重要的东西叫做 “心态”,只要心态正确,那任何事情都难不倒我们。
也有人说,投资是给富人的游戏,穷人是不能玩的,这就是心态的问题,我敢说,只要你有一块钱,你就有资格投资,除非你连一块钱都没有,那到我无话可说了。
富人因为投资和创业创造了巨大的财富,那,身为穷人,是不是更应该投资和创业?
尝试把态度和心态转变,你看的世界将会不一样 !!!
我写这篇文章主要是要让大家对投资有一个基本的概念,所以我不会进入个别领域做详细的讲解,希望能帮到大家吧。
也在这里祝大家投资愉快 !!!
~乡下佬~
哦,我能明白当我们接触一个陌生的行业或领域时的压力和陌生感,但,这不是我们止步的借口,每个人天生都不会走路,只有透过不断地尝试和学习,你才会懂得走,再精炼下去,你懂得了跑。
记住,在人生的道路上,我们会遇到很多难题,只要抱着积极乐观,不断地尝试和学习,我们会看到属于我们自己的春天的,哈哈哈,有点离题了。
再谈投资前,先让我分享一个我自己弄出来的照片:

以下是我在 FB 里放出来的句子:
人生,难免就是要面对很多金钱的问题,柴米油盐酱醋茶,
财富,虽然在一个离我们很远的地方,但,我们要明确的知
无论你喜欢还是不喜欢,你都需要二选一,不然,财富就离
财富,虽然在一个离我们很远的地方,但,我们要明确的知
无论你喜欢还是不喜欢,你都需要二选一,不然,财富就离
一个成功者是需要经过无数的锻炼才能形成的,没有人能一帆风顺的到达我们要到的地方,这也是人生有趣之处。
投资,简单说就是把你的 “钱” 放在一个地方,然后这个地方会帮你赚钱,再给你回报,也就是所谓的回酬。
当然,投资并不一定是稳赚,要切记,任何投资都有风险,有赚自然就有亏,如果有一天你遇到了亏损,不要气馁,因为在失败的同时你的脑里也累积了成功的种子,这个亏钱的经历将会是你将来赚钱的重要经历。
所以,投资的范围可是很广,任何我们身边看到的东西都有可能是一门投资,就连放钱在 FD (定期存款) 都属于投资的一环。
一般上,我们时常听到的投资莫过于股票,基金,房地产,黄金,外汇,古董,甚至是红酒都是,太多了。
如果你问我应该投资什么,我想我答不到你,因为我不会知道你喜爱什么,我会给你建议,就是从众多的投资工具中找到你喜爱的工具。
假设你根本没有一样是喜爱的,那,转一个角度,找你觉得不讨厌的工具,从而选择一样。
投资,是一门艺术,如果你只是为了赚钱而无法喜爱这个艺术,那,你很难持续的做下去。
问题来了,对于一个对投资不认识的人,要从一堆不懂的外星领域里选择一样确实很难,那如何是好?
我给你的个人建议,你先去了解股票,基金和房地产,因为这是大部分投资者都在做着的事情,而且这类投资有很多书籍,只要肯学肯努力,我想你不难找到相关的资讯。
举一个例子,股票投资,只要买一本冷眼前辈的 “30 年股票投资心得” 来看,看完后你绝对会对股票有一个基本的认识。
注: 看完一本 “30 年股票投资心得” 最多花你一个星期的时间,一个星期就能让你对股票投资有基本的概念,有何难?
如果连这个学习的 “心” 都没有,那,你还是把钱放在 FD 就好了,既简单又没有难度。
选择了一个你喜爱或不讨厌的领域后,那才是投资道路的开始,你需要花时间来做研究,不断地累积你的经验和相关知识,网上,书籍都有很多这些资讯。
千万不要认为投资是一门简单易懂的学科,因为这也是一个行业,要在一个行业从零到专业需要花上一万个小时,这是一个不短的时间,所以,只有透过不断地学习你才可能变成精。
再来就是资金的问题,如果只有少许的资金,那应该投资什么?
我个人认为,只要你对某个领域有兴趣,资金不会是一个问题,因为你可以用很多方法累积资金,就好像 Robert Kiyosaki 惯用的杠杆法则 (leverage) 就是其中一种,杠杆法则是用负债来增加个人资产的方法。
注:这只是举一个例子,我个人是不用杠杆法则的,也不想谈论 Robert 仔公司破产的事宜。
如果硬要在众多投资工具里找一个资金最少又能进入的,我觉得是股票,因为只要你有几十块,你就能进入股市了。
投资里,资金固然重要,但,另一样更重要的东西叫做 “心态”,只要心态正确,那任何事情都难不倒我们。
也有人说,投资是给富人的游戏,穷人是不能玩的,这就是心态的问题,我敢说,只要你有一块钱,你就有资格投资,除非你连一块钱都没有,那到我无话可说了。
富人因为投资和创业创造了巨大的财富,那,身为穷人,是不是更应该投资和创业?
尝试把态度和心态转变,你看的世界将会不一样 !!!
我写这篇文章主要是要让大家对投资有一个基本的概念,所以我不会进入个别领域做详细的讲解,希望能帮到大家吧。
也在这里祝大家投资愉快 !!!
~乡下佬~
Thursday, 9 February 2012
金钱游戏
现今的社会可以说是一个金钱挂帅的社会,金钱,就好像有一种魔力一样,能使到我们兴高采烈,也能搞到我们痛苦难堪。
只要你生存在这个社会里,你就摆脱不了金钱,衣食住行,哪一样不是用金钱打造出来的。赚钱,用钱,再赚钱,再用钱,我们的社会其实就在玩着一个金钱转移的游戏,一个我称它为 “金钱游戏” 的游戏。
但不是每个人都是这个游戏的玩家,我个人就是那么定义的,无论你是愿意还是不愿意,只要你有收入和支出,你就已经属于这个游戏里的其中一个玩家了。
只有支出而没有赚钱的一群不属于金钱游戏的玩家,因为他们只有花钱的能力,没有赚钱的能力,所谓金钱的转移,就是要有 “进” 和 “出” 才能算是完整的过程。
金钱游戏并不只是给富人玩,只要有收入和支出,你就被逼进入这个游戏了,就算你百般不愿意,你都必须承认这个事实。
如果你选择不玩,也意味着你放弃了成为富庶一族的权利,那你注定要步入穷籍,无时无刻都为金钱而烦恼。
游戏玩家的种类
富人和穷人最大的差异在于态度,一个使用金钱的态度,据我的观察,富人所以更富是因为他们懂得有效率的运用金钱,他们了解金钱,他们完全熟悉金钱游戏的规则,也因如此,在他们把手上资金运用得宜的时候也帮他们创造了无比的财富。
总的来说,在这个金钱游戏里的玩家分为三个种类:
1. 价值创造者
2. 价值购买者
3. 物质享受者
物质享受者
先谈 “物质享受者”,这也是占了整个社会人数的 80% 或更多,他们属于中低收入群,往往把金钱用在没有价值的物质上,还一度认为自己是很厉害的金钱使用者,殊不知,他们每个月都不知不觉的把口袋里的钱转移到富人的身上。
他们的衣食住行,他们的生活方式,还有那些所谓的科技产品都是导致他们步入贫穷的原因之一。
那是不是完全不能消费?不能享受?
所谓有效率的运用资金并不是叫你完全不要花费,而应该是有效率的花费,我们的生活当中,并不可能只是为了赚钱而生活,我们需要一个平衡点,既要有享受当下的生活,也要好好的计划未来,这,其实并不难达到,只要你了解自己想要过的生活,然后花时间来规划你的财务状况,扣除了部分的生活资金,再把剩余的资金分配进投资资金和享受资金就可以了。
每次当我说到这个方式时,朋友就会打住我,说道: “钱都不够用了,哪来剩余的资金?”
哦,事实真的如此吗?
我看到的事实是,我朋友能每年出国旅游,每年换一台电话,还能出入高级餐厅享用美食。
是的,我们是一种非常被动的动物,往往会被物质牵着走,在不知不觉中把我们的钱都花在不应该花费的地方上,而自己还懵然不知。
如果你的财务状况出了问题,问题的根源肯定在你身上,与其去怨天尤人,不如想办法去补救,如果连你自己也不去补救,那,神仙都救不了你,要记住,你今天乱花费的因,将会是导致你将来贫穷的果,三思,三思。
当了解了自己的财务状况后,你需要把金钱分配好,一部分为生活资金,一部分为投资资金,最后一部分为享受资金,每个月都检讨一次,有不对的地方就加以修改,慢慢的,你会有一套属于你自己的理财方式。
我分享了很多我个人的理财概念,这些概念是我努力了 7,8 年所得到的结果,所以,理财是一个很需要毅力的工作,只有持以恒心的人才能看到开花结果的一日,欲速则不达,切记哦。
价值购物者
金钱游戏里第二类玩家叫做 “价值购物者”,顾名思义,这类玩家非常懂得运用手上的金钱,他们会把他们的资金用来购买有价值的东西。
什么是有价值的东西?
简单来说,那些会升值的东西都属于有价值的东西,当然,如果要深入研究 “价值” 的概念,我写到明天早上都写不完。
用回我最熟悉的行业 -- 股票投资,股票就是一家企业的股份,当我们买入一家公司的股份时,我们就变成了这家公司的股东。
公司的所有的资产和负债也属于我们的一部分,当公司赚钱时,管理层会以股息的方式给我们花红,当公司的业绩和业务不断地成长,越赚越多钱时,她的价值就会被提升,而我们的股份价值也会跟着的增加。
当然,股份的价值由市场来操控,也就是所谓的股价,但是我坚信有价值的公司总有被人发觉的时候,长期而言,价值和股价绝对是一致的,这就是价值投资者的中心概念。
股息的收入,价值的提升,这些都是我们把资金运用在有利地方上的成果,这个做法让我们的资金帮我们赚取更多的资金,也就是 “钱赚钱” 的概念。
无疑,你的资金没有被贬值,反而增值了,这就是其中一个游戏玩家的成功例子。
( 股票投资是一个很高深的学科,需要时间来研究和实践,并不是说简简单单丢钱进股市就能成功,投资的成败也取决于个人的投资知识和经验,以上提到的只是正面的例子,不要断义取章哦。)
价值创造者
最后一类玩家,也就是这个金钱游戏里最厉害的玩家,那就是 “价值创造者”。这类玩家 不但购买价值,他更能创造价值。
最简单不过的例子莫过于创业的老板们,一间公司刚成立时是没有什么价值的,因为新的公司还没有知名度,没有强大的资产,没有固定的顾客群,等等的因素,所以一家公司刚开始时是接近零价值的。
老板们努力为自己的公司打拼,慢慢的把公司的业务和业绩做起来,相对的,公司的价值也跟着的提升,所以老板们创造了一个价值。
云顶本来是一座布满森林的山,林梧桐的眼光和远见看到了云顶的价值,经过几十年的打拼,云顶已经转变为马来西亚一个很重要的旅游景点,这不就是创造价值的另一个铁例嘛。
“价值创造者” 拥有异于常人的勇气,他们果断,有远见,更加有胆识,在创造价值的同时也造就了他们伟大的事业,这群人就是我们所看到的超级富豪们。
纵使我们做不到 “价值创造者”,但是至少我们也应该做个 “价值购买者”,千万不要丢入了游戏的陷阱里而变为一个 “物质享受者”。
无论你愿意还是不愿意,你都已经在这个金钱游戏里了,有效率的运用你的资金,好好规划你的财务,你会慢慢摆脱贫穷, 从而步入富庶的行列里。
每个人都有自己的选择权力,你要选择变得富裕,还是选择继续贫穷, 这完全取决于你自己。
Friday, 19 August 2011
购物的心态
看了红狼兄在 Investalks 论坛的分享 (买产业就像买菜一样),突然涌上心头想写一篇关于股票的文章。
过年的时候,我和一群死党出去喝茶,当然,我们的话题少不了汽车,当中提到了 Proton 的 Inspira。
我就说:“那辆车最低的 spec 都卖 RM 79k, 现在的车都很贵了。”
朋友就带着少少讥笑的眼光看着我说: “79k,还好了,应该还供得起的。"
听到这里,我收声了。
其实我朋友不太了解我的意思,以供期来买汽车当然没问题,但是基于汽车是 “一定” 会贬值的东西,所以最好还是用现金来买,再不然就是贷款越少越好。
以现金来买的角度来看,RM 79k, 我觉得真的有点贵。
在我眼中,任何会贬值的东西都是一种玩具,应该以买玩具的心态来购买,哪有人会贷款来买玩具的,除非这个人不太正常,哦,但是我们的现实社会刚刚相反,很多人就是喜欢贷款来买一些会贬值的东西。
无奈,我只能说很多人对于用钱之道还是不能完全了解。
曾经有一位世叔告诉我,只要是能增值的东西,那就敢敢去买,不要考虑那么多。
没错,我们应该把金钱用在能增值的东西上,而不是把大部分钱用在会贬值的东西上。
那,股票属于什么?
只要是好的股票,公司年年赚大钱,公司年年都在成长,那么股票不就是能增值的东西嘛。
在购买贬值的东西上,我往往会花很长的时间都买不下手,如我之前想买一架 RM 300++ 的 Blue-ray player,我可是用了 8 个月的时间来考虑才买得下手。
朋友们都奇怪的问到: “三百多块对你来说应该是很小的数字吧?”
是的,没错,三百多块确实不是什么大的数字,但是要用三百多块来买一个会贬值的东西就不是小事,我绝对要很肯定我有用到的时候我才会买入,就算是一块钱,我们也要用得有价值。
在购买贬值的物品上,我可是三思又三思,但是,当我购入一些能增值的东西时,我几乎是不用考虑的。
大家都知道我钟情于股票投资,每当我对一间公司有兴趣时,我就会开始做功课,如果我看好这间公司,我就会开始留意她的股价波动。
每当股价调整的时候,我会毫无犹疑的出手,而且每次都是 5 粒 10 粒的方式来扫货的,我试过一次扫几十千的股票而只是用了几秒的时间来决定。
因为我知道,我的钱放在能增值的东西上永远都是 “王道”。
看到红狼兄说: “买产业就像买菜一样”
我突然想到,我有时买股票也像买菜一样,反而购买会贬值的东西就变成了像买钻石一样,哈哈哈。
如果是买入会增值的股票,就算是买错时机,我们一样是可以得到可观的回酬的。
如我在 FB Page 说的: “退潮你又怕,涨潮你又怕,那么几时你才敢出海捕鱼 !!!”
切记: “只要是能增值的东西,敢敢去买; 只要是会贬值的东西,三思而后行”
保持以上的用钱态度来购物,久而久之你就会看到一个意想不到的成果,同时,你也会看到你的财富不断的累积,到了那个时候,你的生活将得到改善,慢慢就会脱离所谓的老鼠赛跑了。
投资股票其实很简单,只要买入好的公司,年年成长,年年赚钱,那么我们基本上没有任何害怕的理由。
Monday, 8 August 2011
所谓的闲钱
去年 6 月,我写过一篇 “生活平衡派” 的文章:
http://success00001.blogspot.com/2010/06/blog-post_09.html
里面提倡了我个人对于资金分配的方式,我也坚信在努力投资致富的同时,也该奖励自己一番,不能只为了致富而把所有资金都投入投资当中。
今天,我要再深入的探讨资金的分配,而其中一个重点就是所谓的闲钱。
很多人都错误的认为闲钱就是放在银行的钱,所以在遇到投资时机的时候,大胆的把所有储蓄都丢入投资当中。
这是有点错误的做法。
让我们先探讨什么是闲钱?
每个生活都需要资金的支撑,为了确保我们的生活得到保障,我们需要准备一笔最少有 6 个月收入的资金为后备,顾名思义,这笔资金我称它为 “后备资金”。
为了不要让这笔后备资金面对贬值的危机,我们应该分为三个部分来处理,既是: 现金,定期 (FD) 和 REIT 里。

为什么我需要那么分配?
我们的生活并不会一帆风顺的,时不时我们会遇到突发事件,比如说车子坏了,家具坏掉,等等。而这些预料不到的事情将会让我们破费,所以,持有一定比率的现金能让我们轻松度过这些突发的危机。
但,把 6 个月的收入放在银行,那不是相等于 “等待贬值”?所以我个人就会把一部分放在 FD 里,另一部分放在波动比较少的 REIT 里。
“银行微小的利息 + FD 偏低的利息 + REIT 偏高的股息” 就让我拥有了一个不会使资金被贬值的优势。
有了 6 个月的后备资金,能让我的生活得到了所谓的 “安全感”,同时,也能让我在没有后顾之忧的情况下把剩余的资金都用于投资。
每个家庭的开销都不一样,随着不同的年龄,不同的阶段,所需要的数字和保障也不太一样,所以这是没有一个标准的。
一位刚出来社会就职的单身年轻人,可能在那个阶段不需要 6 个月的后备资金,那么就可以把后备资金减少,让更多资金用于投资。
每个做法都视乎个人的财务状况来做决定。
总的来说,放在银行的钱未必是闲钱,我个人认为扣除了后备资金而多出来的钱才是真正的闲钱。
我们投资就是为了致富,但是生活并不是只有致富而已,我们还需要顾及很多方面,难听的说,这很多方面都需要资金的支撑。
我举一个例子:
假设我们把 所有资金都投入股市,而银行的户口是 0.000,突然间,你发生车祸了 (touch wood),而保险拿不到钱,你需要从自己的钱包里掏钱出来修理汽车,就在这个时候,股市崩盘了,你的投资被套住了,卖就亏钱,不卖你又没钱,那如何是好?
这种突来的事件将会为你的生活增添了很多无谓的压力,有时这种压力会让你喘不过起来。
我也面对过很多这种压力,心想,为什么我们要那么辛苦,为什么我们的生活不能拿到一个平衡点,让致富的同时也能享受当下。
经过了很多次这样的经历,我开始察觉到问题的根源,也意识到问题的所在,所以,我开始为我的生活准备后备资金。
两年多的努力,我的后备资金也到了一定的规模,即使股市崩盘,我们的生活依旧,分毫都不会被影响。
致富是为了家人能过得更好,如果我们把资金处理不好的话,在致富的过程中我们可能让家人担惊受怕,那,致富又有什么意义呢?
后备资金的成立让我消除了很多无谓的烦恼,也让我的家人得到了保障,让我们在遇到任何危机都能从容度过。
我们男人都认为赚钱大过天,财务自由才是我们人生该有的目标,而我反而认为,让家人开开心心的生活才是我们男人该做的事情,而要做到这点,“没有金钱的烦恼” 乃是一个必需要做的事情,在这个前提下,“后备资金” 的成立确实势在必行。
把所有资金放入投资当中固然能让我们加快致富的脚步,但是我们不能做一只只冲不停的蛮牛,有时停下来,为身边的家人想一想,我们的人生才过得更有意义。
切忌: 投资只能用闲钱,那么生活才能过得逍遥自在。
http://success00001.blogspot.com/2010/06/blog-post_09.html
里面提倡了我个人对于资金分配的方式,我也坚信在努力投资致富的同时,也该奖励自己一番,不能只为了致富而把所有资金都投入投资当中。
今天,我要再深入的探讨资金的分配,而其中一个重点就是所谓的闲钱。
很多人都错误的认为闲钱就是放在银行的钱,所以在遇到投资时机的时候,大胆的把所有储蓄都丢入投资当中。
这是有点错误的做法。
让我们先探讨什么是闲钱?
每个生活都需要资金的支撑,为了确保我们的生活得到保障,我们需要准备一笔最少有 6 个月收入的资金为后备,顾名思义,这笔资金我称它为 “后备资金”。
为了不要让这笔后备资金面对贬值的危机,我们应该分为三个部分来处理,既是: 现金,定期 (FD) 和 REIT 里。
为什么我需要那么分配?
我们的生活并不会一帆风顺的,时不时我们会遇到突发事件,比如说车子坏了,家具坏掉,等等。而这些预料不到的事情将会让我们破费,所以,持有一定比率的现金能让我们轻松度过这些突发的危机。
但,把 6 个月的收入放在银行,那不是相等于 “等待贬值”?所以我个人就会把一部分放在 FD 里,另一部分放在波动比较少的 REIT 里。
“银行微小的利息 + FD 偏低的利息 + REIT 偏高的股息” 就让我拥有了一个不会使资金被贬值的优势。
有了 6 个月的后备资金,能让我的生活得到了所谓的 “安全感”,同时,也能让我在没有后顾之忧的情况下把剩余的资金都用于投资。
每个家庭的开销都不一样,随着不同的年龄,不同的阶段,所需要的数字和保障也不太一样,所以这是没有一个标准的。
一位刚出来社会就职的单身年轻人,可能在那个阶段不需要 6 个月的后备资金,那么就可以把后备资金减少,让更多资金用于投资。
每个做法都视乎个人的财务状况来做决定。
总的来说,放在银行的钱未必是闲钱,我个人认为扣除了后备资金而多出来的钱才是真正的闲钱。
我们投资就是为了致富,但是生活并不是只有致富而已,我们还需要顾及很多方面,难听的说,这很多方面都需要资金的支撑。
我举一个例子:
假设我们把 所有资金都投入股市,而银行的户口是 0.000,突然间,你发生车祸了 (touch wood),而保险拿不到钱,你需要从自己的钱包里掏钱出来修理汽车,就在这个时候,股市崩盘了,你的投资被套住了,卖就亏钱,不卖你又没钱,那如何是好?
这种突来的事件将会为你的生活增添了很多无谓的压力,有时这种压力会让你喘不过起来。
我也面对过很多这种压力,心想,为什么我们要那么辛苦,为什么我们的生活不能拿到一个平衡点,让致富的同时也能享受当下。
经过了很多次这样的经历,我开始察觉到问题的根源,也意识到问题的所在,所以,我开始为我的生活准备后备资金。
两年多的努力,我的后备资金也到了一定的规模,即使股市崩盘,我们的生活依旧,分毫都不会被影响。
致富是为了家人能过得更好,如果我们把资金处理不好的话,在致富的过程中我们可能让家人担惊受怕,那,致富又有什么意义呢?
后备资金的成立让我消除了很多无谓的烦恼,也让我的家人得到了保障,让我们在遇到任何危机都能从容度过。
我们男人都认为赚钱大过天,财务自由才是我们人生该有的目标,而我反而认为,让家人开开心心的生活才是我们男人该做的事情,而要做到这点,“没有金钱的烦恼” 乃是一个必需要做的事情,在这个前提下,“后备资金” 的成立确实势在必行。
把所有资金放入投资当中固然能让我们加快致富的脚步,但是我们不能做一只只冲不停的蛮牛,有时停下来,为身边的家人想一想,我们的人生才过得更有意义。
切忌: 投资只能用闲钱,那么生活才能过得逍遥自在。
Friday, 18 February 2011
信用卡的诱惑
在我们的理财路上,我们会遇到各种形形色色的问题,而在众多问题当中,最严重的莫过于负债。
我一直都提倡 “零负债” 这个概念,回看我们的生活当中,最容易得到而又最难摆脱的负债非属房屋贷款和汽车贷款。
虽然这两样负债或多或少影响了我们的生活,但,还有一样负债不能不提,因为大家会不知不觉中踏入这个陷阱中,并且难以抽身,这个那么具备吸引力的陷阱叫做 “信用卡” 。
让我们先来看看信用卡的起源:
“ 信用卡于1915年起源于美国。最早发行信用卡的机构并不是银行,而是一些百货商店、饮食业、娱乐业和汽油公司。美国的一些商店、饮食店为招徕顾客,推销商品,扩大营业额,有选择地在一定范围内发给顾客一种类似金属徽章的信用筹码,后来演变成为用塑料制成的卡片,作为客户购货消费的凭证,开展了凭信用筹码在本商号或公司或汽油站购货的赊销服务业务,顾客可以在这些发行筹码的商店及其分号赊购商品,约期付款。这就是信用卡的雏形。
据说有一天,美国商人弗兰克·麦克纳马拉在纽约一家饭店招待客人用餐,就餐后发现他的钱包忘记带在身边,因而深感难堪,不得不打电话叫妻子带现金来饭店结账。于是麦克纳马拉产生了创建信用卡公司的想法。1950年春,麦克纳马拉与他的好友施奈德合作投资一万美元,在纽约创立了“大来俱乐部”(Diners Club),即大来信用卡公司的前身。大来俱乐部为会员们提供一种能够证明身份和支付能力的卡片,会员凭卡片可以记账消费。这种无须银行办理的信用卡的性质仍属于商业信用卡。
1952年,美国加利福尼亚州的富兰克林国民银行作为金融机构首先发行了银行信用卡。
1959年,美国的美洲银行在加利福尼亚州发行了美洲银行卡。此后,许多银行加入了发卡银行的行列。到了二十世纪六十年代,银行信用卡很快受到社会各界的普遍欢迎,并得到迅速发展,信用卡不仅在美国,而且在英国、日本、加拿大以及欧洲各国也盛行起来。从二十世纪七十年代开始,香港、台湾、新加坡、马来西亚等发展中国家和地区,也开始发行信用卡业务。”
资料来源: http://baike.baidu.com/view/8153.htm
信用卡的原意是要提供一个便利给大家,当我们外出的时候,不再需要拿着一大堆的钞票,只要一卡在手,任何金钱上的交易都能解决。
从以上的资料看来,当初成立信用卡确实是一项举世闻名并且让人赞美的创举。
到了 1952 年,银行家开始意识到信用卡的广泛,灵机一动,看到了前所未有的商机,过后就大量的生产,最后演变成几乎每个人手里都有一张的情景。
最近,马来西亚的银行更不断的推出不同的信用卡优惠,有些给予现金的回扣,有些给予奖品的奖励,无论多么吸引人的优惠,目的只有一个,就是要你成为他们的顾客,难听的说,他们想要你成为他们的“卡奴”。
在众多信用卡里,有一张叫做 OCBC Titanum 的信用卡,他给予非常好的优惠。凡是添油,购物 (hypermarket),吃饭,还账单,他都给予 5% 的现金折扣。
当我介绍这张卡给我的朋友时,朋友问了我一个问题: “他给予那么好的优惠,那他赚什么?”
哈,朋友问到了重点,很多人都没有认真思考过这个问题,银行给予那么好的优惠,那到底银行能得到什么?
从我个人的观察,发放信用卡的银行其实在考验着我们的 “自律能力”。
只要你用他们的服务,当你的自律能力差一点的时候,也就是没有能力还 “卡债” 的时候,银行就出招了,他以每年 18% 的利息和你计算,长期累积下来,我相信没有自律能力的用户不但把所有优惠倒贴回给银行,甚至每个月还需要 “供还” 所欠下的卡债。
假设一位月入 RM 4000 的打工族,我称他为 Mr A,Mr A 每个月大概刷 RM 1500 的卡债 (生活费用),扣除了所有支出,每个月还有剩下 RM 500 的多余钱。
在 “自律” 的情况下,每个月的卡账并没有超出,而且收入还有剩余的资金,一切都非常完美的在进行着,但,我们的人生那里可能毫无出错,当我们出错的一刻,陷阱已经准备好等我们跌进去了。
银行家就是在等这一刻的来临,一个我们 “自律” 失衡的时候,简简单单的马失前蹄,可能会陷入永不翻身的地步。
不要以为我危言耸听,我就尝试给一个例子:
Mr A 的财务状况可以说是不错,每个月够吃够用,还有剩余的资金,但,人是不知足的,可能有一天,Mr A 想要出国走走,兜兜风,看看世界。
啊,考验就来了。
当我们出国旅游的时候,或多或少都会运用到信用卡,假设 Mr A 去了香港一趟,刷了 RM 3000 的卡账,到了账单来的时候,Mr. A 可能会看傻了一下。
平时的卡账只是区区的 RM 1500,而旅游后的账单可是变成了 RM 4500。
如果 Mr A 有好好利用每个月多出来的 RM 500 来成立一个后备资金,那问题当然不大,但,如果 Mr. A 是完全没有任何后备资金呢,又或者 Mr. A 的后备资金不足够清还旅游时的卡债 (RM 3000) 呢?
那就严重了。
假设 Mr. A 有 RM 1000 的后备资金,旅游的卡债还剩下 RM 2000,只要把每个月多余的 RM 500 用来还债,那 4 个月后 Mr. A 就脱离了 “卡奴” 的行列。
(以上只是随意给的例子,并没有加入任何利息等的计算)
不要忘记,在这个四个月里,Mr. A 可要非常的 “自律”,不能行差踏错半步,不然卡债就永远都还不清了。
旅行只是一个例子,我们的生活里还有很多类似的陷阱,如没有自律的购买货品也会让我们陷入这些深坑了。
“人算不如天算,天算不如自算”
生活的花费是一门很高深的学问,自律并不是不可行,但要长期的自律就非常考验个人的修为。我自认就没有这种修为,每当我旅游或购买货品时,我都会不知不觉陷入这些陷阱了。
既然没有办法自律,但也不能让卡债牵着我们走,最好的方法就是成立自己的后备资金,这个后备资金是用于应付一些预料不到的意外,这个意外不一定是卡债,任何突然发生的财务状况都能使用这笔资金。
在我的理财概念里,除了生活资金和投资资金,后备资金就扮演了一个很重要的角色。
如何成立后备资金?
我们可以从收入里多余的资金,把部分用于投资,再把部分成立一个后备资金,后备资金不需要很多,只要足够我们应付财务问题就够了,但,有一点要注意,后备资金也需要有抗衡通膨的能力,至于抵抗通膨的方法可以有很多,每个人的做法也不一样,而我个人喜欢把后备资金分为两部分,一部分停放在 FD 里,另一部分停放在稳定的 REIT 里,以 FD + REIT 的利息,我的后备资金就拥有了足以抗衡通膨的能力了。
眼看时下越来越多年轻人陷入 “卡债旋风” 里,所以我写了这篇文章,希望看了这篇文章,大家能了解到信用卡的危害。
只要有效的利用我们手里的资金,我们可以改变自己的生活 !!!
Thursday, 28 October 2010
零负债
“零负债” -- 一个简单的词,可是里面却包含了很复杂的含义 !!!
每当我一提到零负债的时候,朋友一定笑我 “疯的”。
为什么朋友们都那么排斥这个看法?
原因很简单,因为在他们身边,又或者在他们父母身边都没有出现过零负债的人物。在进入正题之前,先让我解释一下何谓我心中的 “零负债”。
人的基本需要其实不多,反而是想要的东西就非常之多,那什么属于 “需要” 之品?
我个人认为,凡是没有了 “它” 就不能生存的东西都是 “需要” 的,例如食物,衣服,水电等等。这些都是我们日常生活所不能缺少的,我们可以非常节省的使用,可是我们不可能完全不用,这就是我所说的必需品。
无形中,这些所谓的 “必需品” 就成了我们每个月生活的一种费用,我简称为 “生活费”。在万物高涨的时候,我们通常第一件做的事情就是缩减 “生活费”,这是非常错误的做法,让我慢慢的解释。
除了生活费,我们还需要汽车来代步,很多人都认为汽车也是奢侈品之一,可是我却认为这是必需品之一。如果是还没有成家立室的话,汽车可以说是可有可无,但当你有了小孩的时候,身为男人的我们不能让妻儿受苦,所以以汽车代步是不能避免的事情。再来,有了这个奢侈的交通工具,能让我们不时带着家人到不同的地方旅游,观光,这无形就带给了一家人一个美好的时光,一种金钱买不到的回忆。
所以身为社会人,汽车不能少。
那我们的生活里还有什么必需品?
当然是一个温馨的家,“龙床不及狗窝” 听过没有?任何豪华亮丽的酒店永远都比不上家里的温暖,所以拥有一个属于自己的 “窝” 也同时变成了一个很重要的项目。“狗窝” 不需要金碧辉煌,也不需要高门大宅,只要拥有一个简简单单,面积不大也不小的房子就已经能达到这个目的。
生活费 + 汽车贷款 + 房屋贷款 = ?
我告诉你,这等于 “凄惨”。我不用任何例子作为讲解,我相信有经验的人都明白我的意思。
如果一个收入不高的人,一个不小心购入昂贵的汽车和房子,那会带来什么后果?那又能怎样的生活?
我可以很肯定的告诉你,是一个省吃省用,没有娱乐的生活。
那这是不是我们应该向往的生活呢? 我不但断然,我不排除有人可能很享受这些负债和逼人的生活,但是我本身却对这样的生活非常的 “反感”。
追求写意生活一直是我的目标,所以我一定要平衡的使用我所拥有的资金以便达到一个舒适的地步。
收入 - (生活费 + 汽车贷款 + 房屋贷款) = 凄惨
那问题的源头在哪里?
当然是来至于高昂的贷款,平衡生活讲究的是生活的素质,就算不能提升,也一定不能减低,既然生活费我们不能缩减,那唯有就是增加收入,减少汽车贷款和减少房屋贷款。
说时易做时难 !!!
可是 “难” 并不是 “不可能”,只要有效率的运用资金,平衡生活不难达到。增加收入可以有很多方法,既然今天我要谈的是零负债,那我们把观点专注于负债上。
人生有两大负债是避不得的,那就是房屋和汽车。
假设一位工作了数年的工程师,月入 RM 5,000 ,RM 2,000 用于供房子,RM 1,000 用于供汽车,那还剩下多少? RM 2,000
剩余的 RM 2,000 将会是每个月的生活费,当中包括汽油,Toll 费,电费,水费,吃饭钱等等。
以上的都还没有提到孩子的费用,单单一个成人的生活开销都已经那么大了,那我们何来闲钱用于投资,何来闲钱用于旅游,何来闲钱用于享受?
(以上所提出的只是例子,个别家庭的收入与开销将有所差别)
没错,事实是残酷的,无论你多么不愿意接受,事实还是事实,你不能避免,更没有办法避免。
当我提倡零负债的时候,很多人同时告诉我,负债是必须的,基于杠杆法则,有效地利用负债能让我们更快速的达到我们的梦想。
这个想法没错,可是并不一定适合每个人,至少我就不适合这些杠杆法则,在我眼中,任何负债都没有办法提供一个稳定性,所谓的稳定性就是任何负债都一定会有风险,当经济很好的时候,风险自然看不到,可是当经济转坏,负债的风险将会浮现,同时让我们的生活进入前所未有的困境,这个时候,“压力” 就产生了,生活的压力是一个无形的病毒,当他入侵你的家园时,其破坏力足以溃灭任何东西,听清楚,是任何东西。
这不是我编制出来的故事,想一想你自己的生活,有没有试过因为房屋或汽车的供期导致你自己心神不宁,情绪紧张。
这些所谓的压力是可以控制的,当你完全摆脱负债的时候,当收入等于生活费的时候,这些生活的压力将会消失得无影无踪,同时,生活将会达到多么的写意,多么的逍遥。
很多人认为逍遥自在的生活是财务自由后才能拥有,我个人认为这不完全正确,我相信人生是可以做到 “平衡” 的,既能充分的享受每一天,也能达到财务自由。
既然负债是避免不了的项目,那首先我们应该做的就是把负债减到最低,尽量不要借取太高的贷款,最好的比率为 收入的 20%。
这是我认为最恰当的黄金比率,当负债比率控制在 20% 的时候,就意味着我们有了多余的闲钱,这些闲钱一定要好好利用,加以投资,让钱帮我们赚更多的钱。
久而久之,投资组合将达到一个可观的数字,那我们就可以选择把部分套利出来清还所有贷款。
不但如此,以打工族来言,薪水也会随着经验的累积而提升,这些提升的薪水应该适当的处理,那零负债就指日可待。
用回以上的例子,当汽车贷款和房屋贷款消失的时候,RM 5,000 就是你每个月的生活费。
收入 = 生活费 = 逍遥自在,写意生活 !!!
这才是我们社会人应该追求的生活,适当的处理你的收入和负债,零负债的梦想随手可得。
Thursday, 17 June 2010
活的投资
股票投资者一般分为两派,既是 "基本分析派" 和 "技术分析派"。又基本又技术,好像很复杂一样,其实只要你对股票投资有少少认识,不难理解这两派的差别。
基本分析
以一间公司的基本为主,既是生意,数据,管理层等等的资料,任何这些方面的信息都得谨慎看待,并且用于选择心中理想的公司。
技术分析
以图表为主,把公司历史的股价输入软件里,然后用不同的图表 Formula 来画出线条和图表,然后进行分析,从图表中看出支撑点,买点,和卖点等等的指标。
我本身是基本分析派的投资者,对于技术分析我是白痴,也没有打算去学,毕竟我投资股票最主要的原因是要参股做股东,一起和公司成长,然后等待我的资产增值,所以当我买入一间公司的股票时,基本上我会预测这间公司 5 到 10 年后的发展和前景,一旦买入,我就没有打算卖出,除非公司的成长不如我的预期,我才会考虑卖掉。
既然我是基本面投资者,我今天就谈谈这个话题,最近有一些网友询问我股票的疑问,不谋而合的,他们都会问我一个问题,就是我会以什么数据来选择或衡量一间公司。
数据?
让我解释给一些对投资不了解的读者,通常当我们分析一间公司时,我们多数第一件做的事情就是把年报拿到的资料输入进 Excel 里,然后计算一些数据指标,这些指标能告诉我们公司 "部分" 的财务状况。
那我们最常用到的数据指标有哪些?
我简单的列明一些重要的:
ROE,PE,Current ratio,D/E,D/A,Profit margin,EBITDA margin, NTA,DPS
那乡下佬到底会注重哪些数据? 又会以那些数据为标准?
我所有数据都会看,可是这些数据不会是我选择一间公司的指标,或者那么说,数据是一种参考资料,不是指标。
什么是股票
回归基本,股票是什么?
股票就是一间公司的股份,当我们选择一间公司来参股时,应该是以生意 "为主" 才是,不应该是数据。
假设你现在要收购一间公司,你第一件想了解的事情是什么?
当然是那间公司有没有前景,能不能成长和发展,还有就是这盘生意有没有钱赚。我相信不会有人在还没有了解那盘生意的前提下就去看那推复杂的会计数据吧。
哈,可笑的情况出现了,那现在想想我们这些股票投资者,是不是有点反常?
为什么会发生这些反常的行为? 原因很简单,因为很多投资者的出发点根本不是要参股进一盘生意,他们比较倾向赚取股票的差价。
清谈管理层
股票投资者和生意人的唯一差别就是我们没有直接参与公司的管理,也因如此,所以在选择股票的同时,管理层也成了一个很重要的关键,我们一定要选择有良好信誉的管理团队,让他们帮忙打理我们的生意,那我们就能做到无后顾之忧。
再谈会计
数据只是会计世界的一环,所有计算的会计,都有一些公式来计算,我简称为 "会计方式"。
一个国家在经过所谓的财务专家的商讨后,成立的一套方式,就是会计方式的由来,所有公司都需要依照政府规定的会计方式来呈献报告,包括季报和年报。
我来举一个例子:
马来西亚最近实行了 FRS 139 的会计方式,所有上市公司都需要依照这个标准来呈献年报和季报。
在 TSH 最新季报里的 Property, Plant & Equipment (PPE) 就有了更改,依照 FRS 139的标准,Prepared Lease Payment 将会删除,而这个数字将会注入 PPE 里。

在 Asset 方面是没有变动,可是如果你是单单看 PPE 的话,你的 PPE 增长了 RM 2 亿 (这不是两块钱,是两亿)。
又假设你以 EPS 为主,然后有一天政府宣布 Minority interest 将加入计算 EPS 里面,那你之前的计算就完全错了。
看到吗?
数据只是政府所设定的方式用来呈献给我们知道,只要政府一修改这个方式,那所有数据都会跟着改变,所以它只可以是参考,不可以是指标。
了解生意,提高我们的保障
只有了解生意的模式,管理层的能力和诚信,我们才有了更高的保障。
数据是死的,可是我们要灵活运用,在了解生意和管理层的同时,加入少少数据的支撑,这样就会让我们的风险减低。
Wednesday, 9 June 2010
生活平衡派
眼看现金社会,大致上可以分为两派:
1。及时行乐派
奉承及时行乐的观念,对于未来完全没有计划和部署,因为他们相信 "今天不知明天事",倒不如把每天过得开开心心还来得有意思。这类人对于理财更是不理不睬,跟他们说投资根本就是对牛弹琴。
在年轻时,这派人活得非常逍遥自在,更是很多人羡慕的目标。基于他们没有完善的退休或致富计划,到了年老时,也是他们缺乏了工作能力的时候,他们将步入凄惨的晚年,如果没有后代的依靠,他们日子更是度日如年,这就是他们年轻时种下来的因,到了年老时要承受的果。如果用一个成语来形容这类人,那一定是 "先甜后苦"。
2。梦想致富派
这派人很清楚知道自己要致富,为了达到这个目标,他们可以省吃俭用,把所有钱都放入投资或生意当中。无论遇到多么困苦的环境他们都坚持自己的信念,永不放弃。
为了达到伟大的梦想,他们不介意自己生活得困苦一点,因为他们明白到任何的苦难是为了将来有个美好的时光,他们不介意等待这天的到来。没错,在年轻的时候,这派人活得非常异常,不敢花费,不敢享受,可是到了晚年,他们一定是最逍遥自在的一群。这就是 "先苦后甜" 的例子。
从正面的看法,我们的人生好像只有这两派的存在,可是事实上还有第三派,就是 "生活平衡派"。
什么是 "生活平衡派"?
简单来说,就是要致富之余,同时也要享受当下; 在等待致富的日子到来的时候,也不忘奖励自己,让生活过了更加美满。
"及时行乐派" 的人早期过得好,后期过得差。
"梦想致富派" 的人早期过得差,后期过得好。
而我要做到的是 "早期过得好,后期过得更好",这就是 "生活平衡派" 的宗旨。
基本上,我们生活的花费可以分为几类:
1。生活必需品
2。消费品
3。投资
4。储蓄
5。负债 / 贷款
让我们仔细看看以上 5 点:
1。生活必需品
任何生活上需要的必需品都归纳进这里,举例: 食物,衣服,交通费用 。。。
2。消费品
任何必需品以外的东西 (简单说就是所谓的 "想要" 物品,而不是 "需要" 的物品)。当中包括去高级餐厅吃饭,旅游,更换手机 。。。
3。投资
这个简单,就是你什么都不用做,丢一笔钱进去,然后又可以拿回更多或更少的钱,称为投资。
4。储蓄 / 后备资金
把剩下的钱,什么都不做,放在银行拿利息称为储蓄。我一向是不鼓励储蓄的,我只鼓励投资,因为储蓄是最愚蠢的做法,把钱放在银行等待它慢慢贬值,不但没有拿来投资,更没有拿来享受,就这样很伟大的做了时代的英雄,可悲 !!!
也阅读我之前的文章: 伟人
可是我们还是得留下一笔小钱在银行里,以备将来有任何不时之需可以用到,我称这笔钱为后备资金。
5。负债/贷款
任何需要贷款而买入的东西,并且需要每个月供还贷款的归纳在这里,包括汽车,屋子。
在这里我得说说我对房屋的看法,如果房屋只是买来自住,而没有打算出租的话,这样不但没有产生现金流,同时有可能面对贬值的可能性。
哈,贬值? 有没有可能?
不要以为我开玩笑。很多人认为屋子是稳赚不赔的投资,今天我告诉你,这个想法是错的,并不是所有屋子都只增值不贬值的。我举一个例子,以前我老爸买了一间 Apartment,大概 20 年前作价 RM 70 千,十年前,因为那带兴旺的关系,屋价起到 RM 150 千。哇,看到这个数字,大家都非常开心,十年时间增值一倍 (哈哈哈,那时完全没有想过银行的利息)。再过 5 年,你猜那里值得多少钱?
到了今天,那里有几间家卖 RM 77 千 都卖不出。那你现在还认为房屋是不是稳赚不赔的投资?
"生活平衡派" 的人就是要在这 5 点里做到一个平衡,不但要享受,同时也一样要致富。只要运用得当,要做到这点并不是不可能。
以下开始我要做做一些 "假设性" 的数据比较:
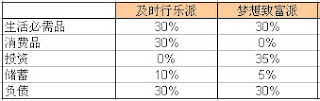
我假设一个人平均每一个月需要花费 30% 在必需品上,然后其余的就按照比率编排,当然,这个只是我的假设比率,每个家庭都应该拥有不同的比率才对。那 "生活平衡派" 的人的比率又是如何?

如果你比较一下,你会发现 "生活平衡派" 和 "梦想致富派" 的分别不大。
大部分社会人都一定会拥有房屋和汽车,因为这是一生最重要的投资,所以往往价钱贵一点都不会介意,也因如此,他们的负债会偏高了一点。
乡下佬很明白负债的压力,所以在我的平衡生活里,负债比率不能超过收入的 20%。不但如此,我的 "必需品" + "消费品" 也一样不能超过收入的 50%。
减低负债和有效率的控制我的消费,这样让我拥有一定的本钱用来投资,不但如此,我也一样可以留下一笔后备资金来应付不时之需。
增加消费,减少投资,那会得到什么的因果?
这个问题我想了很久,最后得到的答案是: 这样会导致我迟几年才达到财务自由而已。
我曾经陷入 "梦想致富派" 的陷阱里,把每个月的钱都投入股市,一个股让我清醒,在我一无所有的时候,我反思自己 5 年来的行动,发现我好像一只 "只会冲不会停" 的蛮牛。
在 27 岁的时候,看着自己银行簿子的数字是 0.000,你们可以想像那时我的脸是多么的青。努力 5 年换来的居然是 0.000 的身家。 5 年之内我没有去过国外旅行,没有到过高级餐厅吃饭,就连喜欢的东西都不敢买,把所有钱投入进股市,为的只是将来可以成功致富。
在这里我要奉劝年轻的小伙子们,不要重覆我的过错,也不要像一头蛮牛一样,有时停下来冷静一下,我们对事务的观点可能会完全改变。
这个经历让我明白到平衡的重要性,我不能再像以前那样只冲不停,在冲之余,我应该花一点时间和金钱来享受一下,让生活过得更加美满。
在我的努力下,我的负债已经不断的减低,预测 5 年之内可以达到零负债水平。 然后投资和储蓄也明显的增加,更重要的是一有时间,我会和老婆到处游玩,享受一下不同的景点和美食。
除此之外,我也不忘回馈社会,我暂时助养了两位孩童,一位来之于越南,一位来之于中国,而且我还打算今年年尾再助养多一位。
我不敢说我的人生是最美好的人生,可是我却很满意我自己的生活。
看了乡下佬这篇长篇大论的废话,你有没有领悟到平衡的重要性?
1。及时行乐派
奉承及时行乐的观念,对于未来完全没有计划和部署,因为他们相信 "今天不知明天事",倒不如把每天过得开开心心还来得有意思。这类人对于理财更是不理不睬,跟他们说投资根本就是对牛弹琴。
在年轻时,这派人活得非常逍遥自在,更是很多人羡慕的目标。基于他们没有完善的退休或致富计划,到了年老时,也是他们缺乏了工作能力的时候,他们将步入凄惨的晚年,如果没有后代的依靠,他们日子更是度日如年,这就是他们年轻时种下来的因,到了年老时要承受的果。如果用一个成语来形容这类人,那一定是 "先甜后苦"。
2。梦想致富派
这派人很清楚知道自己要致富,为了达到这个目标,他们可以省吃俭用,把所有钱都放入投资或生意当中。无论遇到多么困苦的环境他们都坚持自己的信念,永不放弃。
为了达到伟大的梦想,他们不介意自己生活得困苦一点,因为他们明白到任何的苦难是为了将来有个美好的时光,他们不介意等待这天的到来。没错,在年轻的时候,这派人活得非常异常,不敢花费,不敢享受,可是到了晚年,他们一定是最逍遥自在的一群。这就是 "先苦后甜" 的例子。
从正面的看法,我们的人生好像只有这两派的存在,可是事实上还有第三派,就是 "生活平衡派"。
什么是 "生活平衡派"?
简单来说,就是要致富之余,同时也要享受当下; 在等待致富的日子到来的时候,也不忘奖励自己,让生活过了更加美满。
"及时行乐派" 的人早期过得好,后期过得差。
"梦想致富派" 的人早期过得差,后期过得好。
而我要做到的是 "早期过得好,后期过得更好",这就是 "生活平衡派" 的宗旨。
基本上,我们生活的花费可以分为几类:
1。生活必需品
2。消费品
3。投资
4。储蓄
5。负债 / 贷款
让我们仔细看看以上 5 点:
1。生活必需品
任何生活上需要的必需品都归纳进这里,举例: 食物,衣服,交通费用 。。。
2。消费品
任何必需品以外的东西 (简单说就是所谓的 "想要" 物品,而不是 "需要" 的物品)。当中包括去高级餐厅吃饭,旅游,更换手机 。。。
3。投资
这个简单,就是你什么都不用做,丢一笔钱进去,然后又可以拿回更多或更少的钱,称为投资。
4。储蓄 / 后备资金
把剩下的钱,什么都不做,放在银行拿利息称为储蓄。我一向是不鼓励储蓄的,我只鼓励投资,因为储蓄是最愚蠢的做法,把钱放在银行等待它慢慢贬值,不但没有拿来投资,更没有拿来享受,就这样很伟大的做了时代的英雄,可悲 !!!
也阅读我之前的文章: 伟人
可是我们还是得留下一笔小钱在银行里,以备将来有任何不时之需可以用到,我称这笔钱为后备资金。
5。负债/贷款
任何需要贷款而买入的东西,并且需要每个月供还贷款的归纳在这里,包括汽车,屋子。
在这里我得说说我对房屋的看法,如果房屋只是买来自住,而没有打算出租的话,这样不但没有产生现金流,同时有可能面对贬值的可能性。
哈,贬值? 有没有可能?
不要以为我开玩笑。很多人认为屋子是稳赚不赔的投资,今天我告诉你,这个想法是错的,并不是所有屋子都只增值不贬值的。我举一个例子,以前我老爸买了一间 Apartment,大概 20 年前作价 RM 70 千,十年前,因为那带兴旺的关系,屋价起到 RM 150 千。哇,看到这个数字,大家都非常开心,十年时间增值一倍 (哈哈哈,那时完全没有想过银行的利息)。再过 5 年,你猜那里值得多少钱?
到了今天,那里有几间家卖 RM 77 千 都卖不出。那你现在还认为房屋是不是稳赚不赔的投资?
"生活平衡派" 的人就是要在这 5 点里做到一个平衡,不但要享受,同时也一样要致富。只要运用得当,要做到这点并不是不可能。
以下开始我要做做一些 "假设性" 的数据比较:

我假设一个人平均每一个月需要花费 30% 在必需品上,然后其余的就按照比率编排,当然,这个只是我的假设比率,每个家庭都应该拥有不同的比率才对。那 "生活平衡派" 的人的比率又是如何?

如果你比较一下,你会发现 "生活平衡派" 和 "梦想致富派" 的分别不大。
大部分社会人都一定会拥有房屋和汽车,因为这是一生最重要的投资,所以往往价钱贵一点都不会介意,也因如此,他们的负债会偏高了一点。
乡下佬很明白负债的压力,所以在我的平衡生活里,负债比率不能超过收入的 20%。不但如此,我的 "必需品" + "消费品" 也一样不能超过收入的 50%。
减低负债和有效率的控制我的消费,这样让我拥有一定的本钱用来投资,不但如此,我也一样可以留下一笔后备资金来应付不时之需。
增加消费,减少投资,那会得到什么的因果?
这个问题我想了很久,最后得到的答案是: 这样会导致我迟几年才达到财务自由而已。
我曾经陷入 "梦想致富派" 的陷阱里,把每个月的钱都投入股市,一个股让我清醒,在我一无所有的时候,我反思自己 5 年来的行动,发现我好像一只 "只会冲不会停" 的蛮牛。
在 27 岁的时候,看着自己银行簿子的数字是 0.000,你们可以想像那时我的脸是多么的青。努力 5 年换来的居然是 0.000 的身家。 5 年之内我没有去过国外旅行,没有到过高级餐厅吃饭,就连喜欢的东西都不敢买,把所有钱投入进股市,为的只是将来可以成功致富。
在这里我要奉劝年轻的小伙子们,不要重覆我的过错,也不要像一头蛮牛一样,有时停下来冷静一下,我们对事务的观点可能会完全改变。
这个经历让我明白到平衡的重要性,我不能再像以前那样只冲不停,在冲之余,我应该花一点时间和金钱来享受一下,让生活过得更加美满。
在我的努力下,我的负债已经不断的减低,预测 5 年之内可以达到零负债水平。 然后投资和储蓄也明显的增加,更重要的是一有时间,我会和老婆到处游玩,享受一下不同的景点和美食。
除此之外,我也不忘回馈社会,我暂时助养了两位孩童,一位来之于越南,一位来之于中国,而且我还打算今年年尾再助养多一位。
我不敢说我的人生是最美好的人生,可是我却很满意我自己的生活。
看了乡下佬这篇长篇大论的废话,你有没有领悟到平衡的重要性?
Friday, 21 May 2010
社会四大陷阱
最近有很多刚出来社会工作的读者,当中有些人已经知道什么叫理财,也有一部分完全不知道理财是什么。不用紧,今天为了鼓励这班刚踏入社会的年轻人,我写一篇文章给你们,叫做 "社会四大陷阱",希望对你们有帮助。
我们一生当中,只是单单读书就占了 15 年的时间 (假设 6 年小学,5 年中学和 4 年大学)。在这 15 年里,我们吃喝玩乐,无所不为,唯一的烦恼就是应付考试。什么理财,什么成功之道,什么做人之道,几乎没有一个人教过我们。
无奈,一旦我们完成了学业,我们就被逼踏出这个社会,一个充满野兽的社会,一个残酷的世界。
有些人认为有了大学文凭就自认清高,高人一等,穿上高贵的西装皮鞋,负责一些别人看都看不懂的专业工作,好像拥有了无比高尚的地位。无可否认,每个专业人士都有自己专长的地方,可是这些专长对理财和致富没有一点关系,这个社会上,所谓的专业人士很多都是为了三餐而糊口,如何专业,如何清高,还不是为了那五斗米而折腰。
在这个社会上,第一个要学的不是生活,而是生存。只要通过了生存的考验,那才有可能到达生活的世界。当然,生活也不应该是我们要追求的东西,我们应该追求更高尚的东西,就是所谓的财务自由,只有不为钱财而烦恼的生活,才是完美的人生,要做到这点,首先要懂的就是理财。
什么是理财?
依我看来,就是要懂得怎样用钱,只有懂得用钱的人,才能明白理财的奥妙,简单说,就是用钱之道。
以我个人经验所得,刚踏入社会的几年里,有四大陷阱等待着你们,这四大陷阱无时无刻都等待着我们,他们的目的只有一个,就是破坏我们的理财计划,让我们陷入无法自拔的困扰地步。
第一个陷阱: 汽车
大部分打工仔都在工作的第一年就买入了属于自己的第一个财产,就是汽车。马来西亚的公共措施不发达,人民唯有被逼买一辆汽车代步。在这里我要让你们知道,汽车不是资产,它是消费品,还是很严重的负债。如果情况允许的话,尽量不要浪费钱在这个消费品上,如果真的不能,就买一辆便宜的汽车就好了。千万不要学大部分人那样,每 4,5 年就换一辆新车,这样只会导致你每几年就不见一笔容大的资金而已,这个举动对你的将来完全没有任何好处。
第二个陷阱: 房屋
当工作了几年,大部分人都开始想要拥有自己的家园,自己的房子。这个想法没有错,可是一定要小心衡量自己的收入,房屋的贷款最好不要超过收入的 20%。我看过很多朋友在收入两三千的时候,敢敢与自己的另一半购入价值 RM 250 千以上的房子,平均每个月供两千多的贷款。以他家庭收入来计算,大概就是 50%。
我假设有一个家庭的收入为 RM 5000,这个家庭拥有一辆汽车 (月供 RM 700),另外有一间房子 (月供 RM 2000)。那你认为这个人的家庭财务状况会好吗?
我可以很肯定的告诉你,这个家庭的财务状况非常糟糕。他不但没有多余的资金用来投资,甚至每个月还需要为贷款而烦恼,这个烦恼不是一两个月,而是长达三十年的烦恼。
虽然汽车贷款只是七年,可是往往大部分人就是几年就换一部车子,所以在普通家庭里,汽车的贷款是永远不会停止的。
第三个陷阱: 结婚
以我的观察,大部分人工作了五年后就会开始有结婚的念头。往往这个所谓的 "一生人一次" 就会让我们损失几十千的资金。我认识的朋友当中,大部分人可以为了结婚把自己辛苦工作存来的钱花掉,就算没有花光也至少把一半的资金用掉。不难理解,因为这是一生人一次。
"一生人一次" 导致我们的退休计划延迟十年或以上,值得吗?
每个人的观点都不一样,很多人认为值得,如果你是那样的人,那你就不要在 40 岁时埋怨为什么自己还没有致富,埋怨自己为什么生活得那么困苦,这个世界根本就是一个因果循环的世界,你豪气的花费的 "因" 必定会得到应得的 "果"。切记,切记 !!!
隆重的婚礼并不一定要建立在金钱之上,把隆重和金钱划上一个等号是愚蠢的行为,我们可以花一点心思在婚礼上,让大家留下一个美好的回忆。
第四个陷阱:信用卡
先用未来钱不是好的用钱观念,可是很多人就是喜欢那种感觉,一时的冲动是可以让你痛苦一辈子的。我有一位朋友,他本身有几张信用卡,有一次他女朋友要求他到国外旅行,他的经济状况不是很好,没有很多的现金,可是为了面子问题,他硬着头皮上,旅程的所有花费都纳入信用卡中。到现在已经经过了五年,他的旅行费用还没有还清。不只这位朋友,我还有很多朋友都是信用卡的奴隶。
做钱的奴隶已经是一件很凄惨的事情,做信用卡的奴隶更是凄惨中的凄惨。如果你不明白 "用钱容易赚钱难" 的道理,那你的一生就完蛋了。
这就是我领悟出来的 "社会四大陷阱"。四大陷阱并不是毒药,我们不需要那么害怕,只要用得其所,陷阱也可以变成良药。
只要了解这些陷阱带来的危害,然后我们加以控制,那我们的财务状况就会有所改善,资金也会不断的累积,然后把资金运用在投资之上,那财务自由就有可能达到。
如果一开始你就往错的方向行走,那你离目标将会越来越远。要了解,很多时候我们的苦难源于自己的手上。
写了一篇那么长的文章,希望大家明白我的用意。只有明白 "用钱之道" 的人才有可能迈向成功的未来 !!!
Subscribe to:
Posts (Atom)